微信
 朋友圈
 点赞

 正在加载...

手机验证码登录注册
其他登录方式


 |
储能产业
来源:储能头条


时间:2026-10-20
2026年开年,中国储能产业持续保持高增态势,海内外市场需求双向迸发,行业景气度持续攀升,头部企业订单落地热潮持续升温。
据储能头条最新统计数据显示,2026年前三季度,国内储能企业新增签约储能订单(不含中标项目)共计189个,累计签约容量达1174.064GWh,同比大幅增长,创下历史同期最高纪录。
结合行业订单数据深度分析,2026年前三季度国内储能订单整体呈现出格局分化、出海主导、技术多元三大核心趋势,产业高质量发展特征愈发凸显。
格局分化:订单资源向核心环节与头部企业集聚
格局分化体现在产业链环节、企业体量、项目规模三层分化。从产业链维度,订单资源高度向电芯、储能系统两大核心环节集聚,合计占据超94%订单容量,热管理、AIDC储能、装备产线等赛道订单体量偏小,尚属于小众增量市场;企业层面订单向头部集中,GW级大单基本被具备稳定产能、交付资质的龙头拿下,中小厂商获取大容量项目的难度持续抬升;市场端,国内独立储能、风光配套大储订单集中释放,而工商业储能受收益、消防合规等因素影响,区域冷热不均,行业从普涨时代进入结构性增长阶段。
出海主导:海外成为增长主引擎,区域市场差异凸显
出海主导,海外市场已经成为拉动国内储能订单增长的核心引擎,并且全球区域市场特征明显分化。亚洲仍是国内储能厂商的基本盘,订单体量占海外过半;北美市场准入门槛高、订单资源高度集中,成为检验企业全球化硬实力的试金石;欧洲市场碳足迹、产品认证等合规壁垒持续抬升,市场红利向头部玩家收敛;非洲、南美、大洋洲作为潜力新兴市场,订单体量稳步补充。出海模式也从单一电芯、设备供货,逐步转向本地化渠道合作、整站交付与全生命周期运维服务一体化输出,海外业务的竞争重心从价格比拼转向合规、供应链、本地化综合能力的较量。
技术多元:多路线商业化落地,打破锂电单一格局
技术多元,行业不再是磷酸铁锂锂电 “一枝独秀”,形成 “锂电为主、多路线并行落地” 的新格局。传统磷酸铁锂储能电芯依旧是大储项目的主力产品500Ah+大电芯、液冷集装箱系统规模化签约;钠离子电池、铁铬液流电池拿到GW级大型商业化订单,切入长时储能、电网调峰场景;半固态电池等新技术也实现海外项目签约落地。不同技术路线依据成本、时长、安全特性匹配差异化应用场景,技术路线的多元化,为不同区域、不同时长需求的储能项目提供更多选型方案。
189笔合计1174.064GWh
电芯赛道占近七成份额
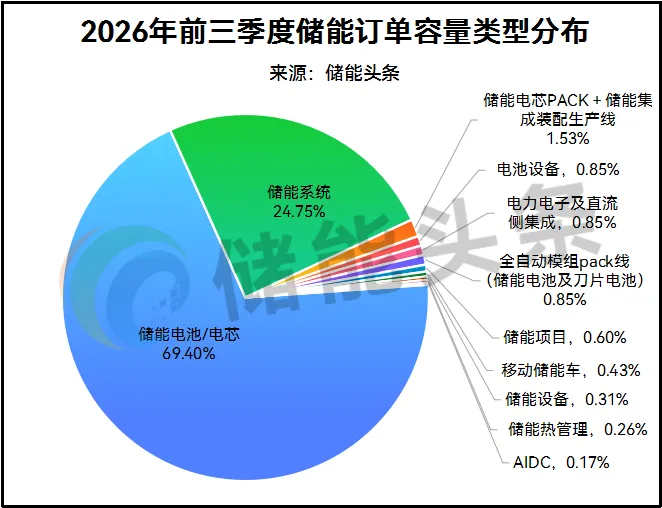
储能赛道订单格局持续分化。储能头条统计的2026年前三季度储能订单容量分布数据显示,产业链订单高度向储能电池/电芯、储能系统两大核心环节集中,电芯依旧牢牢占据订单容量的绝对主力位置,设备、热管理、AIDC配套等细分赛道订单体量仍处于低位。
从订单容量结构来看,储能电池/电芯以69.40%的占比领跑全产业链,占据近七成订单容量,是储能产业订单最核心的载体。这一数据反映出,在当前市场周期下,下游各类储能项目采购需求仍优先锚定电池本体,电芯产能、供货能力依旧是企业获取订单的核心竞争力。在海内外大型储能基地、工商业储能项目招标中,电芯采购往往是项目投资占比最高的部分,也直接带动电芯订单规模持续走高。
紧随其后的是储能系统业务,订单容量占比达到24.75%,为产业链第二大订单来源。电芯与储能系统两大板块相加,合计占比高达94.15%,构成了当前储能订单的基本盘。系统集成业务依托打包交付优势,承接大量电网侧、用户侧储能项目总包需求,不过从订单容量占比来看,体量仍显著小于电芯产品。
其余细分赛道订单容量合计仅5.85%,各品类占比均不足2%。其中储能电芯PACK+储能集成装配生产线占1.53%;电池设备、电力电子及直流侧集成、全自动模组pack线(储能电池及刀片电池)占比同为0.85%;储能项目占0.60%;移动储能车0.43%;储能设备0.31%;储能热管理0.26%;AIDC储能相关订单占比最低,仅0.17%。
细分赛道的低占比,意味着虽然市场持续热议热管理、移动储能、AIDC配套储能等新方向,但从订单容量维度看,这些赛道目前仍属于增量小众市场,尚未形成规模效应。产线装备类订单更多跟随头部企业扩产节奏,属于阶段性脉冲式需求,难以持续贡献大容量订单;AIDC储能尚处在早期落地阶段,整体订单盘子还很小。
中国储能出海区域分化
亚洲需求占比超五成
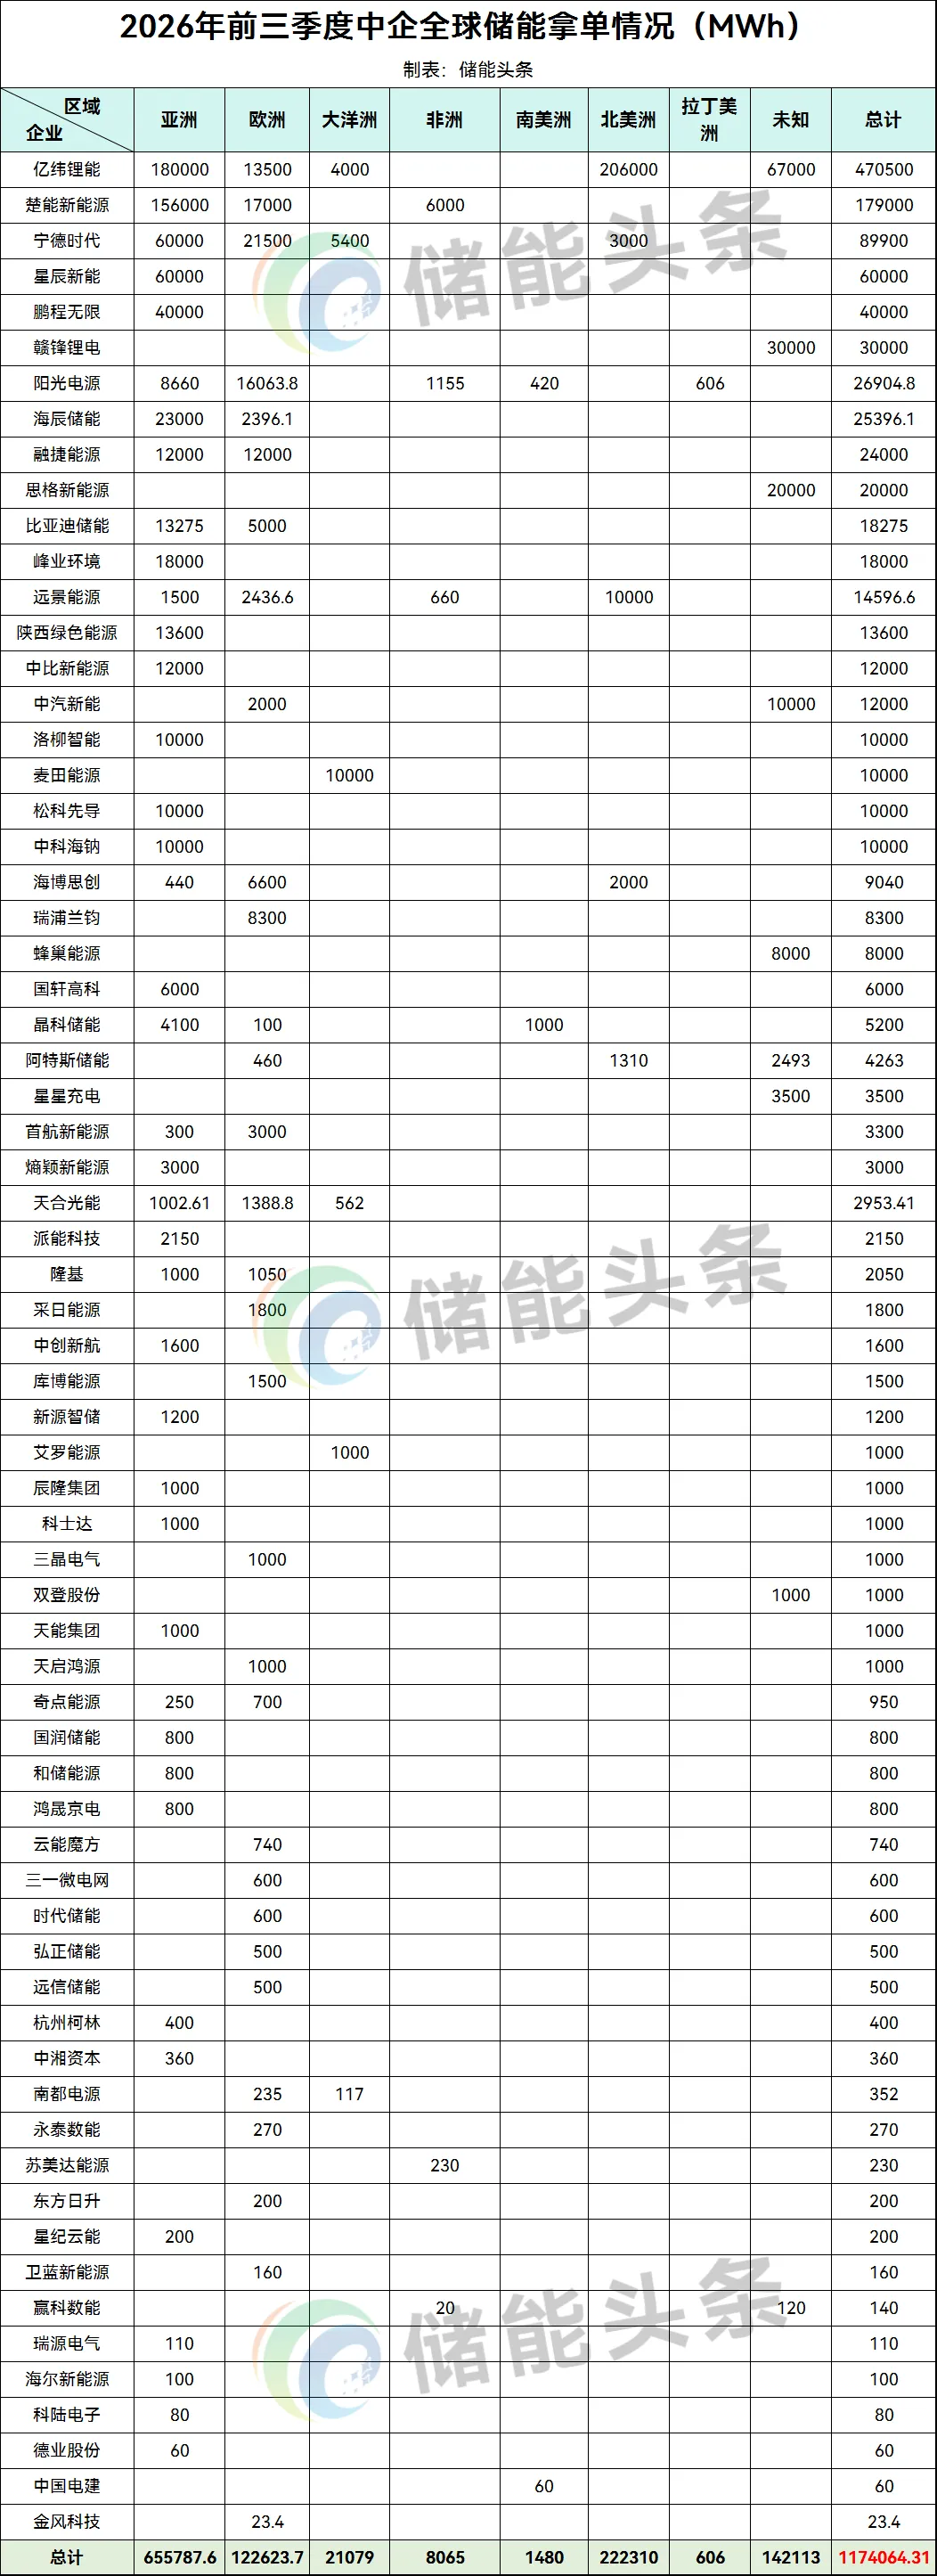
储能头条统计数据显示,2026年前三季度,中国储能企业在全球市场斩获储能订单总量达约117.4GWh。这份拿单清单勾勒出国内储能厂商全球化竞争新格局:亚洲仍是基本盘,北美成为头部企业突围的核心增量,欧洲市场门槛持续抬升,行业订单向头部集中的趋势愈发明显。
从全球区域订单结构来看,亚洲市场以655787.6MWh稳居第一,贡献过半订单,是国内储能厂商最重要的主战场。本土大型储能项目持续释放需求,几乎所有上榜企业均在亚洲市场斩获订单,但也意味着这片市场竞争最为拥挤,内卷持续加剧。
北美市场以222310MWh位列第二大海外市场,是本次榜单最大看点。北美储能市场准入规则、本地化供应链、合规要求严苛,并非所有企业都能入场,订单资源高度集中。亿纬锂能一家就拿下206000MWh北美订单,占据榜单北美市场绝大部分份额;远景能源也在北美拿到10000MWh订单,成为少数深耕北美赛道的厂商。北美市场已经成为区分企业全球化实力、拉开行业差距的关键赛道。
欧洲市场订单规模122623.7MWh,作为成熟海外储能市场,长期是国内储能出海的核心阵地。但随着碳足迹、产品认证、贸易规则不断收紧,市场准入门槛持续走高。当前欧洲订单主要被宁德时代、阳光电源、融捷能源、瑞浦兰钧等头部企业瓜分,大量中小厂商在欧洲市场订单空白,新玩家入局难度显著加大。
大洋洲、非洲、南美洲属于新兴潜力市场,订单体量相对有限,分别为21079MWh、8065MWh、1480MWh,更多作为企业业务补充。楚能新能源布局非洲市场,阳光电源在非洲、南美洲均有项目落地。拉丁美洲订单规模仅606MWh。此外还有142113MWh订单所属区域暂未明确,为后续市场释放留下想象空间。
超73家企业斩获海外储能大单
20家企业订单破10GWh
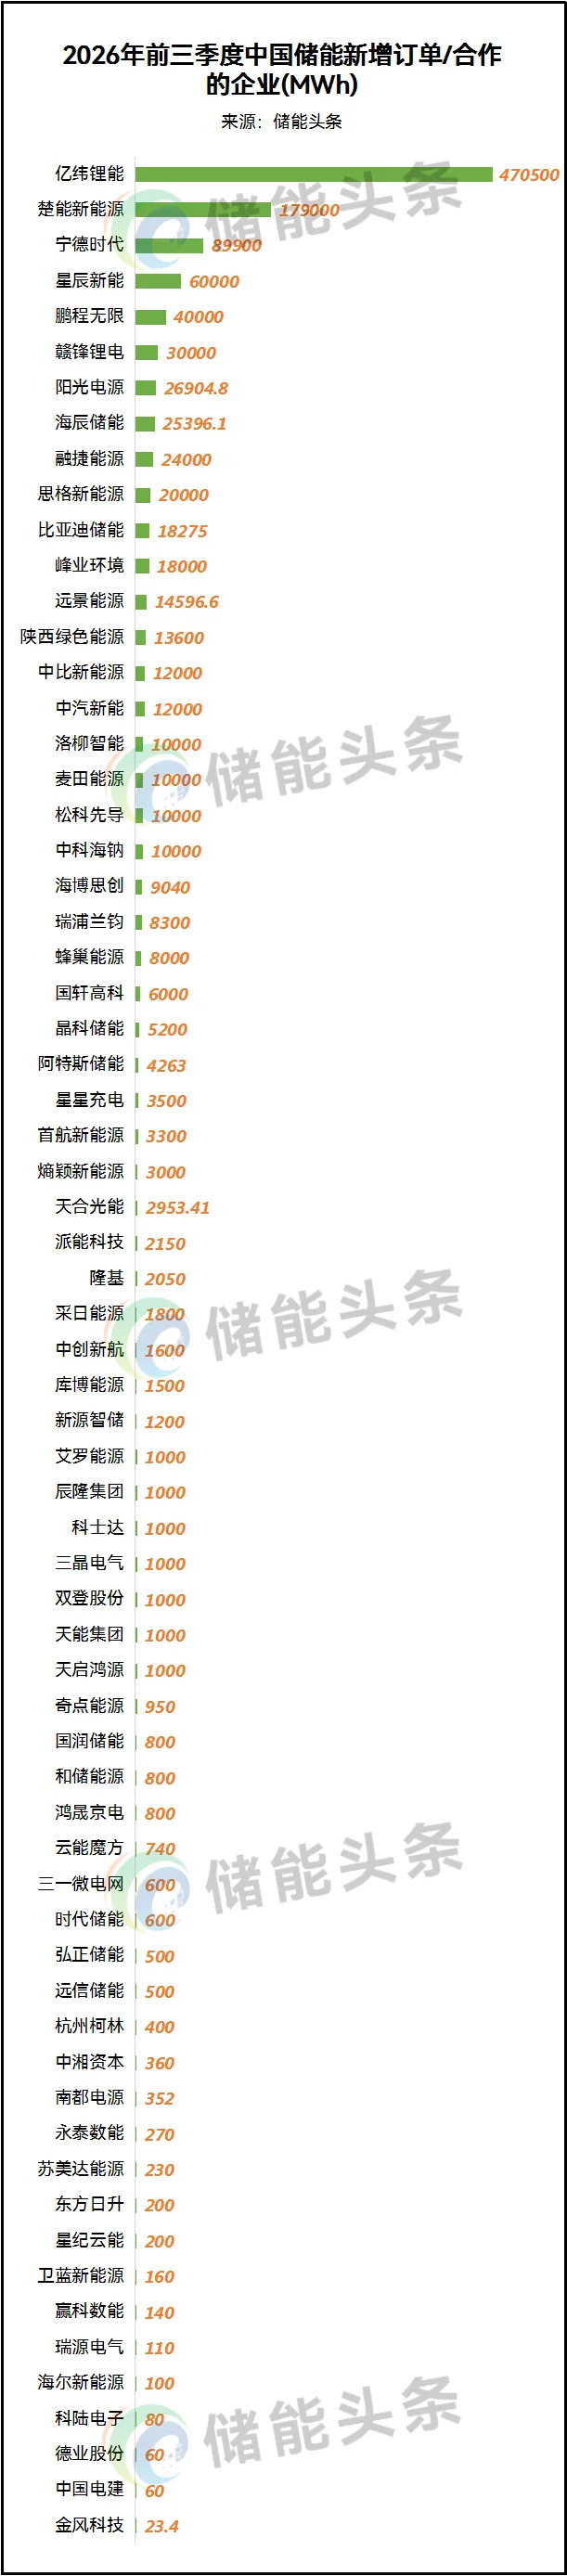
2026年前三季度超过73家中国企业签约订单。
其中亿纬锂能订单规模最大,总规模超470.5GWh,楚能新能源以订单总规模超179GWh,位列第二,宁德时代订单总规模超89.9GWh,位列第三。
此外,订单在10GWh以上的企业分别是:星辰新能、鹏程无限、赣锋锂电、阳光电源、海辰储能、融捷能源、思格新能源、比亚迪储能、峰业环境、远景能源、陕西绿色能源、中比新能源、中汽新能、洛柳智能、麦田能源、松科先导、中科海钠。
全球化差异化布局
290.61GWh储能系统订单签定
随着全球能源转型持续深化,海外各国加速推进风光新能源大规模并网,电网调峰、容量支撑、离网供电等需求快速释放,储能系统成为全球能源转型落地的关键基础设施。当前,海外储能市场迎来订单集中释放窗口,大型公用事业储能、工商业储能、矿区微网储能项目持续落地,既印证储能在全球新型电力体系中的重要价值,也推动国内储能出海赛道形成多企业、多区域、多场景的竞争新格局。
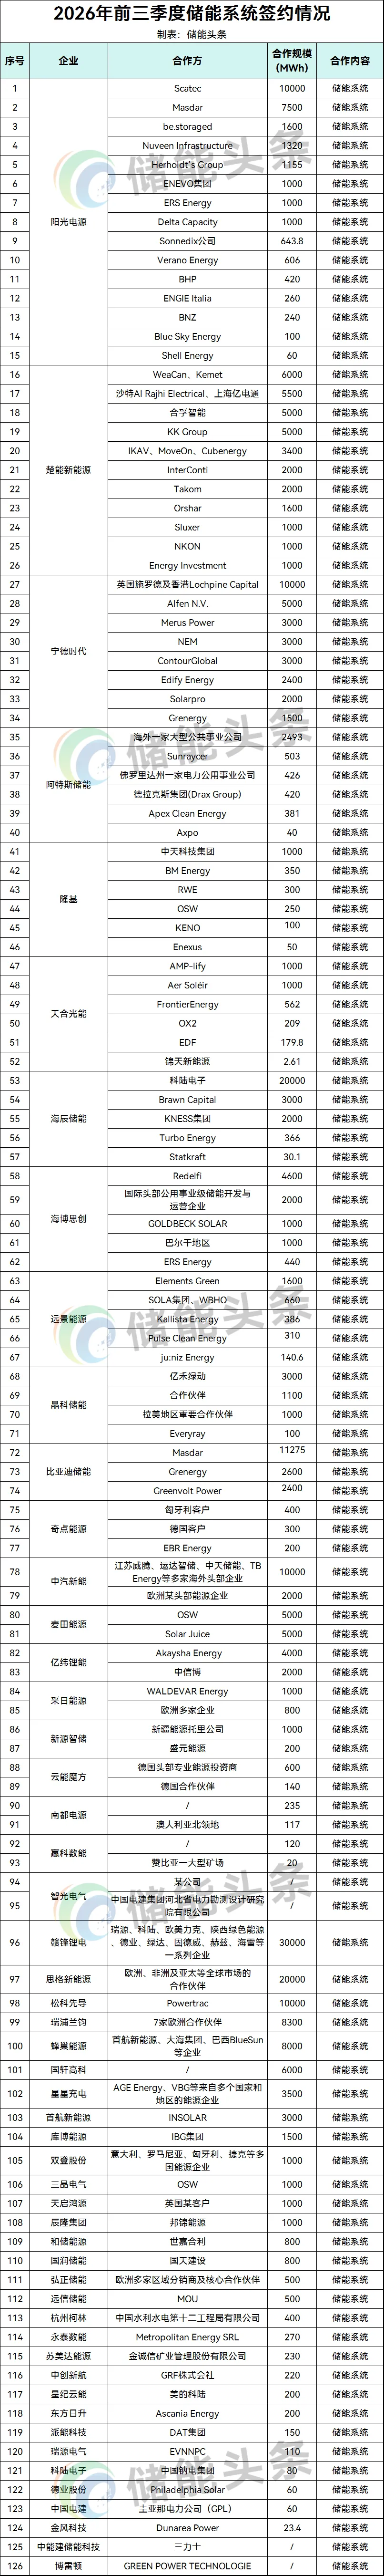
据储能头条不完全统计,2026年前三季度国内储能企业海外储能系统签约项目超126起,披露订单总规模突破290.614GWh。业务覆盖欧洲、中东、澳洲、拉美、非洲、东南亚等全球重点市场。从行业竞争格局来看,储能出海赛道呈现多点突破、区域深耕的鲜明特征。国内各储能企业依托电芯产能、系统集成能力、本地化渠道等差异化优势,瞄准不同区域市场需求定向布局,形成错位开拓、协同出海的发展格局。
赣锋锂电凭借电芯制造与系统一体化能力,面向全球市场广泛缔结产业合作。公司联合瑞浦、科陆、欧麦克、绿达等多家产业链伙伴达成总计30GWh储能框架合作,合作网络覆盖欧洲、澳洲等核心区域,依托产业链协同优势,持续拓宽海外大储项目落地通道。
比亚迪储能深度扎根中东市场,与国际能源巨头Masdar达成11.275GWh储能系统合作。同时携手Grenergy、Greenvolt Power等海外能源开发商,落地多笔GW级储能订单,项目覆盖中东、欧洲等区域,兼顾大型公用储能与工商业储能场景,持续扩大在全球大型风光储一体化项目中的市场份额。
思格新能源持续推进全球化渠道布局,在欧洲、非洲、亚太多区域落地20GWh储能合作。公司面向欧洲、非洲、亚太市场批量落地大型储能渠道订单,同时在澳洲与本土分销商达成5GWh储能分销协议;大型储能与微型储能双线并举,主力微型储能产品批量出海,实现电网侧、工商业、户用分布式全场景覆盖。
9月,瑞浦兰钧官宣欧洲渠道战略落地,签约7家欧洲本土合作伙伴,锁定合计8.3GWh储能合作订单,聚焦欧洲工商业与电网侧储能项目,依托本土渠道伙伴快速渗透碎片化的欧洲储能市场,持续提升品牌在欧洲区域的落地交付能力。
据了解,系列订单涵盖集装箱液冷储能系统、模块化大储、分布式微型储能等多类产品,多数项目计划在2026—2027年陆续交付并网。大批海外储能项目落地,将持续助力各国新能源消纳与电力安全保障,同时展现中国储能产业链完整的技术实力、规模化交付能力,持续巩固国内储能产业在全球能源转型浪潮中的核心地位。
814.79GWh储能电芯订单签定
大单频现,多技术路线加速落地
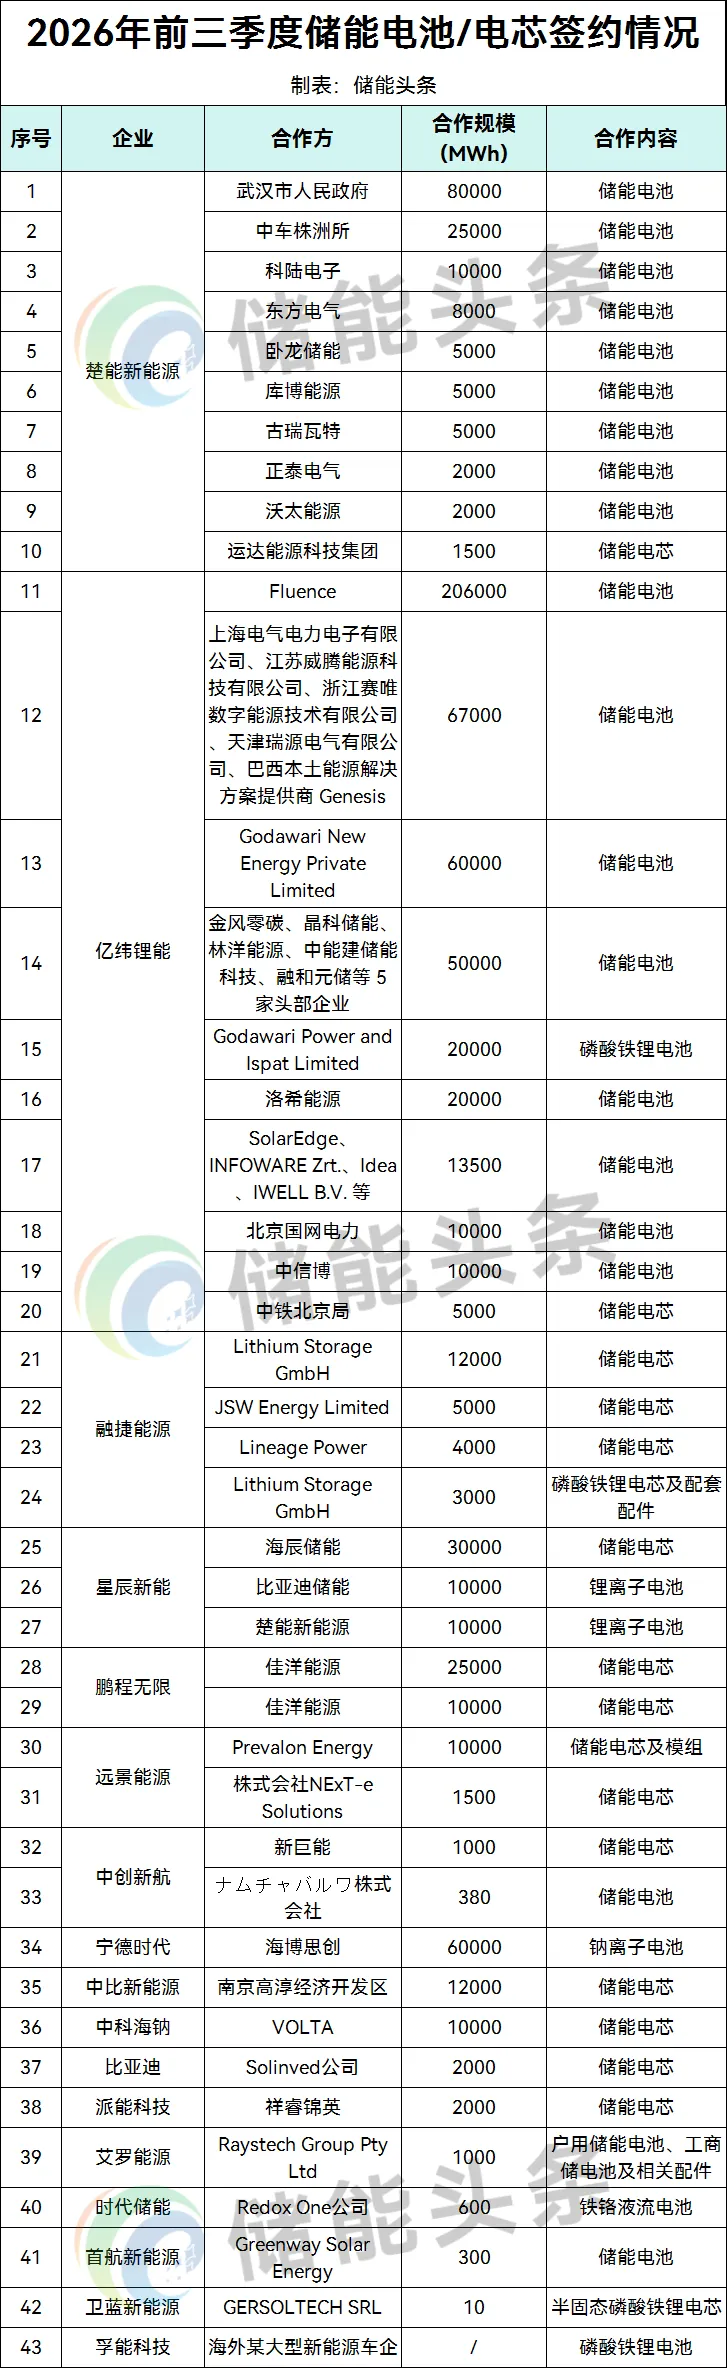
进入2026年,储能产业订单竞争持续升温。储能头条梳理了前三季度储能电池、电芯领域公开签约项目,2026年前三季度国内储能电池/电芯累计达成35起签约订单,订单总规模超814.79GWh。从国内地方平台、电网产业链企业,到欧美、印度等海外能源集成商,储能电芯厂商的客户版图持续扩张,除传统磷酸铁锂储能产品外,钠离子电池、液流电池、半固态电池等新型储能技术也迎来商业化签约突破。
从签约清单来看,楚能新能源拿下多个国内重量级订单,成为国内市场签约规模突出的企业。其最大一笔订单来自武汉市人民政府,规模达80000MWh;此外还先后与中车株洲所、科陆电子、东方电气、卧龙储能、库博能源、古瑞瓦特、正泰电气、沃太能源、运达能源等企业达成合作,产品以储能电池为主,客户覆盖地方政府平台、电力设备央企、储能系统集成商、新能源装备企业,国内储能市场布局扎实。
亿纬锂能则采取国内外市场双线发力的策略,海外大单尤为亮眼。企业与Fluence签订206000MWh储能电池供货协议,为本统计清单中体量靠前的海外订单;同时联合多家国内外能源企业达成67000MWh储能电池合作,接连拿下印度Godawari旗下两家企业合计80000MWh订单,还与金风零碳、晶科储能等5家国内头部储能企业联合体签订50000MWh供货合同。除此之外,亿纬锂能还与洛希能源、SolarEdge等海外多家企业、北京国网电力、中信博、中铁北京局达成合作,海外市场覆盖印度、欧美区域,国内对接电网、储能集成赛道,海内外订单同步放量。
融捷能源的签约重心偏向海外储能电芯市场,合作客户以海外能源企业为主,先后对接Lithium Storage GmbH、JSW Energy Limited、Lineage Power等海外主体,供货产品包含储能电芯、磷酸铁锂电芯及配套配件,重点开拓欧洲、印度储能市场。星辰新能、鹏程无限、远景能源、中创新航等企业也持续落地储能电芯订单,客户涵盖储能厂商、海外能源企业,订单规模从数千MWh至数万MWh不等,持续卡位储能电芯供应市场。
除主流锂电储能之外,多条新型储能技术路线也迎来实质性签约落地,产业技术多元化趋势愈发清晰。宁德时代与海博思创达成60000MWh钠离子电池供货协议,钠电池产业化应用再获大型订单支撑;时代储能向Redox One公司供应600MWh铁铬液流电池,布局长时储能赛道;卫蓝新能源与海外企业GERSOLTECH SRL签约,提供半固态磷酸铁锂电芯;孚能科技则与海外某大型新能源车企达成磷酸铁锂电池合作。
来源:储能头条
国际储能网声明:本文仅代表作者本人观点,与国际储能网无关,文章内容仅供参考。凡注明“来源:国际储能网”的所有作品,版权均属于国际储能网,转载时请署名来源。
本网转载自合作媒体或其它网站的信息,登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。如因作品内容、版权和其它问题请及时与本网联系。

中国电建阳光采购网 17小时前

淮河能源集团 2026-10-16

储能头条 2026-10-15
鹏程无限 2026-10-14
宁德时代 2026-10-12
 图片正在生成中...